Quand les banques peinent à détecter les fraudes importantes
Les institutions financières ont de plus en plus de mal à identifier à temps les liens entre fraude et blanchiment d’argent. Une étude internationale confirme que la grande majorité des organisations se trouve démunie face aux nouveaux risques de fraude liés à l’IA. Analyse.
Une étude internationale, menée par Datos Insights auprès de 165 responsables de la prévention de la fraude dans 21 pays, indique que 86 % des institutions financières interrogées ont du mal à établir des liens importants entre fraude et blanchiment d’argent.
Les nouvelles techniques de fraude, notamment les identités générées par l’IA et les deepfakes, rendent l’identification des activités suspectes toujours plus difficile.
« Les résultats montrent que les institutions financières investissent dans des outils communs. En revanche, la collaboration entre les services progresse plus lentement. Ainsi, 72 % des institutions utilisent une infrastructure commune pour leurs analyses en matière de fraude et de blanchiment d’argent, tout en conservant des modèles et des processus distincts. Seul 1 % des institutions a pleinement intégré les données, les modèles, l’infrastructure et la gouvernance dans ces deux domaines », explique Olaf Passchier, Customer Advisory Lead for Fraud, Compliance and Public Security chez SAS.
La criminalité financière s’infiltre dans tous les services
Ce cloisonnement complique la détection à mesure que les différentes formes de criminalité s’imbriquent. La cybercriminalité, la fraude et le blanchiment d’argent font régulièrement partie d’une même chaîne criminelle. Des fraudeurs peuvent, par exemple, exploiter des données personnelles volées pour commettre une fraude à l’identité, puis faire transiter les fonds détournés par plusieurs comptes. Si elles examinent ces activités séparément, les institutions financières risquent de ne pas faire le lien.
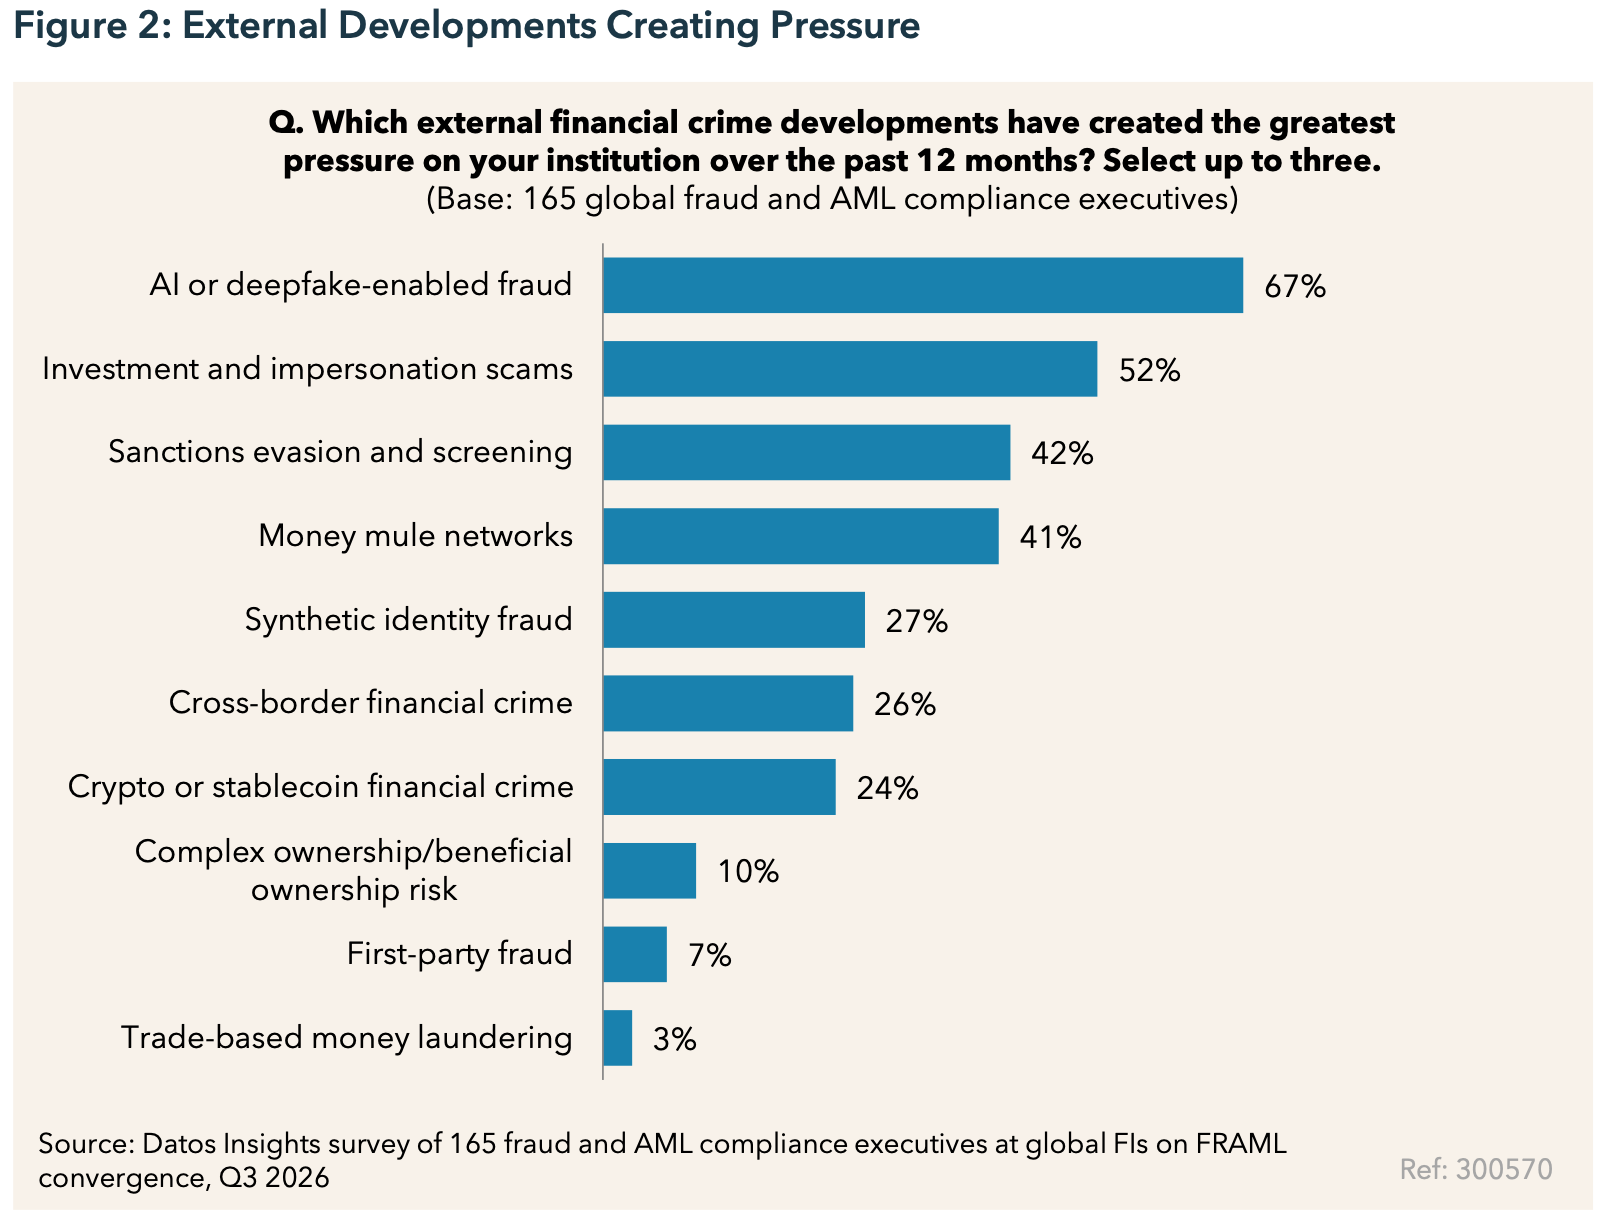
Parallèlement, la fraude alimentée par l’IA constitue une menace croissante. Seuls 7 % des professionnels de la lutte contre la fraude interrogés jugent leur organisation plus que modérément préparée à faire face à ces menaces. Dans le même temps, 77 % constatent une hausse des attaques d’ingénierie sociale faisant appel à des deepfakes. Seuls 25 % des répondants indiquent que leur organisation utilise l’IA ou l’apprentissage automatique pour lutter contre la fraude.
Pour Olaf Passchier : « les criminels passent sans difficulté de la cybercriminalité à la fraude et au blanchiment d’argent. Avec l’IA, ils peuvent en outre agir de manière de plus en plus convaincante, par exemple en imitant des voix ou en falsifiant des identités. Il est donc d’autant plus important que les institutions financières examinent les activités suspectes de manière globalisée. Tant que les équipes chargées de la fraude et du blanchiment travailleront avec des informations et des systèmes différents, ces liens continueront de leur échapper. Des outils plus performants peuvent aider. Mais sans collaboration ni partage d’informations, même les meilleurs systèmes de détection de la fraude montrent leurs limites. »
Les paiements instantanés exigent une détection plus rapide
L’essor de ces paiements renforce la nécessité de croiser les informations. Les systèmes de détection de la fraude sont capables d’analyser les transactions en quelques millisecondes, tandis que les contrôles antiblanchiment interviennent souvent après leur exécution. Les fonds ont donc parfois déjà été transférés lorsque des schémas suspects sont repérés.
Selon l’étude, dans 73 % des institutions financières, les équipes chargées de lutter contre la fraude et le blanchiment échangent souvent ou systématiquement des informations pendant les enquêtes. Cette proportion tombe à 17 % dans le cadre de la surveillance automatisée. Faute de signalement automatique des activités suspectes, les équipes ne font souvent le lien qu’après l’ouverture d’une enquête.
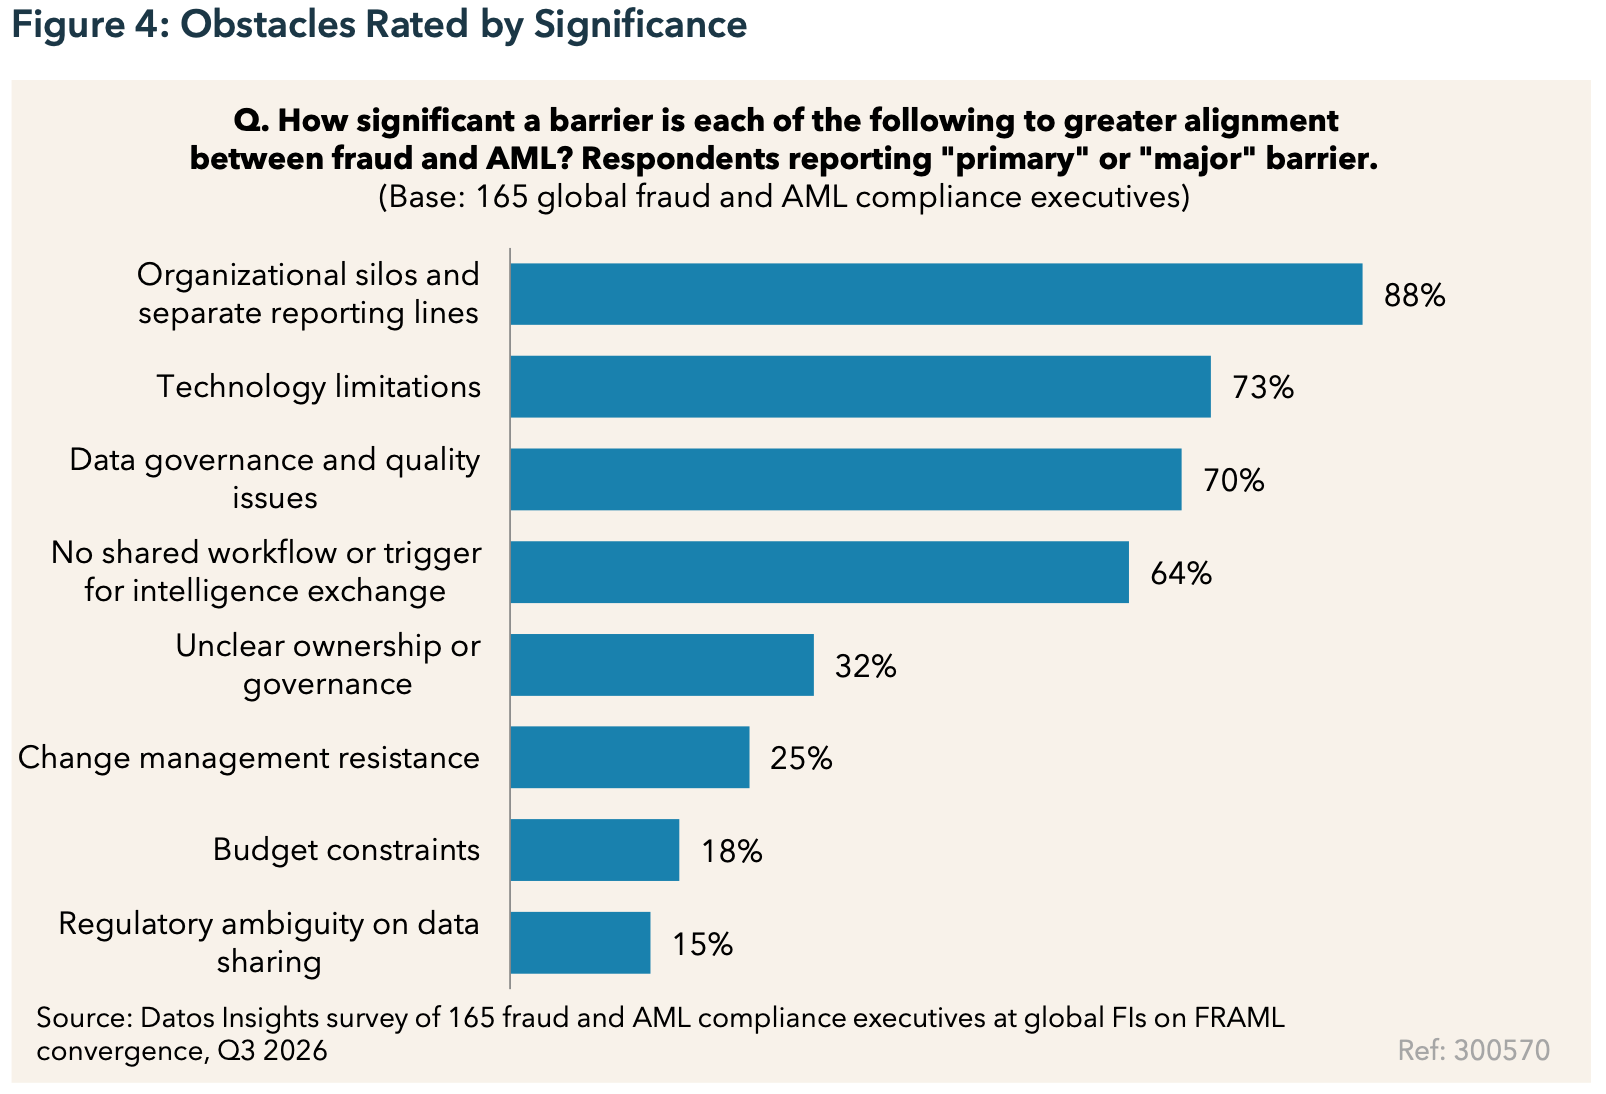
Le cloisonnement des services, principal obstacle à la collaboration
Selon les institutions interrogées, les principaux obstacles ne relèvent pas uniquement de la technologie. Pas moins de 88 % d’entre elles citent le cloisonnement de l’organisation, notamment la séparation des services et de leurs circuits de remontée de l’information, comme un frein majeur à la collaboration. Les limites technologiques (73 %) et les problèmes de qualité et de gestion des données (70 %) sont également souvent mentionnés.
L’étude « Fraud and AML Convergence : Closing the Speed Gap » conclut que les institutions financières doivent aller au-delà de la simple connexion des systèmes. En coordonnant mieux le partage d’informations, les analyses et les enquêtes, le secteur financier pourrait plus rapidement repérer les schémas suspects.